Mostrando entradas con la etiqueta CRASH OIL (petroleo. Mostrar todas las entradas

Según lo previsto

Según lo previsto


Queridos lectores:

Estos días, la economía del planeta está sufriendo uno de los frenazos más fuertes que se recuerdan, sobre todo por lo repentino. En cuestión de unas pocas semanas, la actividad industrial en la fábrica del mundo, China, ha caído drásticamente. Tal caída se refleja en multitud de indicadores, como es el comercio de materias primas y también en el descenso de la contaminación. Una imagen en particular ha ilustrado muy bien lo que está pasando en el gigante asiático: son imágenes composite del satélite europeo Sentinel 5P, que nos muestran la concentración atmosférica de óxidos de nitrógeno sobre China, a principios de enero y hace unos pocos días.


La razón de este frenazo económico tan salvaje es el dichoso coronavirus.

Antes de ir al análisis económico propiamente dicho, querría dejar claras una serie de cosas sobre mi opinión sobre la epidemia del CoVid-19 que se está extendiendo por todo el planeta.

Como ya comenté en el post anterior, este coronavirus representa sin duda un serio problema de salud pública. Se trata de un germen que está demostrando ser bastante infeccioso, y eso está favoreciendo su rápida extensión geográfica en un mundo tan globalizado como es el nuestro. 

¿Es el CoVid-19 una gran amenaza? Pues no a nivel de la especie humana, pero sí a nivel de los sistemas de salud.

Esta enfermedad está lejos de ser una amenaza a la continuidad de la especie humana. Como muestran los datos que va compilando la OMS, la tasas de mortalidad en la mayoría de los grupos de edad (menores de 50 años) son relativamente bajas, de alrededor del 0,3%, 3 de cada mil, y en un gran número de casos (se suele decir que el 80%) se trata de personas con patologías previas. Además, esa tasa de mortalidad está calculada sobre el número de casos reportados (mortalidad aparente), pero en muchos casos la enfermedad cursa de manera tan leve que mucha gente puede haberla padecido sin saberlo. A falta de un estudio epidemiológico que lo corrobore, se estima que hasta un 80% de los casos de infección por el CoVid-19 no son reportados, lo cual querría decir que se deberían de dividir las tasas aparentes hasta por 5. Por tanto, la mortalidad que va a inducir este virus será muy inferior al crecimiento vegetativo de la población humana y por sí mismo el CoVid-19 no compromete la existencia de la Humanidad. Sin embargo, cuando se habla de los fríos hechos estadísticos conviene recordar que estamos hablando de seres humanos, de carne y hueso, que han muerto y van a morir por esta enfermedad, y cualquier pérdida es siempre lamentable. Además, al igual que pasa con la gripe y otras infecciones causadas por virus de esta familia, también mata a gente perfectamente sana sin patologías previas; a muy pocos, pero también pasa.

Sin embargo, el CoVid-19 supone un problema muy importante para los sistemas de salud. Por un lado, porque la mortalidad (aparente) se dispara en los grupos de edad por encima de los 50 años, llegando a ser del 20% en los mayores de 70 años. Por el otro, porque en todos los grupos de edad genera una gran morbilidad: el tiempo típico para recuperarse completamente de la enfermedad (y no ser infeccioso para los demás) es de unas dos semanas, y hasta el 10% del total de los infectados (reportados) requieren hospitalización, que encima es de larga duración (más de 10 días). Por tanto, si una infección por CoVid-19 se extendiese ampliamente por un territorio colapsaría en nada de tiempo la capacidad del sistema sanitario de darle una respuesta adecuada, y eso redundaría también en mayores tasas de mortalidad. Es por todo ello que el CoVid-19 no puede tomarse tampoco a la ligera.

Teniendo en cuenta la experiencia que tenemos con otras infecciones respiratorias similares, lo más probable es que en las próximas semanas veamos una contención y después una disminución del número de nuevos infectados, a medida que las más altas temperaturas y sobre todo la más intensa radiación UV esterilicen las superficies donde se encuentra el virus, dificultando su propagación. A pesar de que siempre se tienen que mantener todas las cautelas tratándose de una enfermedad nueva, cuyas características epidemiológicas aún no se conocen, parece probable que hacia abril la epidemia esté más que contenida y que en mayo sea algo residual. Cabe, por tanto, tener paciencia y seguir trabajando para contener la expansión del virus.

Dado que además se trata de un retrovirus, que tiene un gran potencial para ir mutando, lo más probable es que el año que viene cepas del CoVid-19 formen parte del pool habitual de virus que infectan estacionalmente a toda la humanidad, como ya pasó con la gripe A. En suma, será un factor más a tener en cuenta en nuestros planes sanitarios, y todo volverá más o menos a la "normalidad" (normalidad que es de una extremada complejidad para los gestores sanitarios, aunque de eso mucha gente no se de cuenta).

Importante como es el CoVid-19, no parece más importante que muchos otros problemas que comprometen el futuro inmediato y a más largo plazo de la Humanidad. Ha habido diversos autores que se quejan de que hasta ahora no se haya dado una respuesta adecuada a la crisis climática, que pone en peligro a toda la Humanidad, pero con el coronavirus se ha podido disminuir radicalmente las emisiones de CO2 en cuestión de pocos días. Se comenta también que no es de esperar que el CoVid-19 mate más que a unos cuantos miles de personas, mientras que la contaminación atmosférica mata a 8 millones de personas al año. Obviamente, la diferencia entre unos y otros es que en el caso del CoVid-19 las medidas que se toman tienen vocación de temporales (todo el mundo cuenta con poder retomar la actividad progresivamente a partir de mayo), mientras que luchar verdaderamente contra las causas de nuestros problemas climáticos y ambientales requeriría cambiar permanentemente nuestro sistema económico. Además, en el caso de los problemas ambientales, la población más afectada se encuentra en países "en vías de desarrollo", y por tanto tiene poca importancia en los países más desarrollados.

Hay un aspecto, sin embargo, que querría destacar de la crisis del coronavirus. Estos días hemos sabido que se ha producido una fuerte caída de demanda de petróleo en China, que llega a ser del 20% de su consumo: 3 millones de barriles diarios menos, por tanto. Es una bajada muy fuerte, y eso solo en China. Al albur de la recesión económica mundial que parece estar gestándose como consecuencia de este parón repentino de actividad, es de esperar que otros países reduzcan también su consumo. 

Esta caída repentina del consumo ha tenido consecuencias inmediatas sobre el sector petrolífero, que como sabemos lleva años atenazado por el problema de los bajos precios y los costes crecientes. Por lo pronto, la OPEP ha decido reducir su producción de petróleo en 1,5 millones de barriles diarios para hacer frente a la situación, en un movimiento que parece indicar que ellos están dispuestos a asumir la mitad de la reducción, pero que la otra mitad la deberían asumir el resto de países productores.

La caída de producción de la OPEP, que será asumida principalmente por Arabia Saudita, supondrá un alivio importante justamente para ese país. Como recordarán, en septiembre pasado unos atentados comprometieron seriamente la capacidad productiva saudí, y no era de esperar que se pudiera reestablecer la producción plenamente antes de entre 6 y 9 meses. Para compensar la parte faltante de la producción, Arabia Saudita ha ido tirando del petróleo que tenía almacenado en sus depósitos para cumplir sus compromisos internacionales, pero esa estrategia no podía prolongarse más que unos pocos meses. Así que la llegada del la crisis del coronavirus va a ser más que bienvenida en Arabia Saudita, porque al mismo tiempo le va a permitir avanzar con menor presión en la reconstrucción de sus instalaciones, y por el otro podrá aprovechar este tiempo para recargar sus depósitos. Si la crisis del coronavirus se prolonga dos o tres meses más, seguramente eso será suficiente para que la industria petrolífera de Arabia Saudita pueda recuperarse del todo.

Comentábamos en diciembre del año pasado, cuando enunciaba las previsiones para este año, que lo más probable es que el principio de este 2020 estuviera marcada por un intento de los principales agentes económicos de domesticar la crisis económica que viene larvándose durante los últimos años. La crisis del coronavirus ha dado la ocasión perfecta para pilotar ese aterrizaje, quizá más brusco de los deseado pero probablemente más suave de lo que hubiera pasado sin ningún control. Eso quiere decir que todo va según lo previsto, estamos siguiendo la hoja de ruta que se marcó para este año. Eso implica también que el precio del petróleo se va a mantener bajo, prolongando el daño a las petroleras y en particular al muy maltrecho y a punto de agonizar sector del fracking estadounidense. Y por tanto se hace más probable que en la segunda mitad de 2020 estalle la crisis del petróleo que también anticipábamos. 

Es decir, todo va según lo previsto.

Salu2.
AMT
 
[ Crash Oil webgunetik hartutako testua. Corona birusaren eta berak ukitzen dituen inguruko zenbait testu jarriko dizkiNat ondorengo egunetan ]

Descendiendo desde el cenit: el problema eléctrico en España

Descendiendo desde el cenit: el problema eléctrico en España  


Queridos lectores, 

Durante estos días los medios de comunicación españoles se han hecho eco de una noticia que ha sobresaltado a los consumidores españoles: durante los peores días de la ola de frío, el precio de la electricidad en España se ha incrementado un 50%. Al margen de cómo se acabe trasladando al consumidor la subida del coste de la electricidad mayorista, ese súbito incremento, justo en un momento de mayor vulnerabilidad de la demanda, ha sido interpretado por muchos como un nuevo episodio de latrocinio causado por la tradicional codicia de las grandes compañías eléctricas: se aprovechan de la necesidad, dicen los compadres y las comadres, para subir precios y así hacer su agosto en pleno enero. Y si bien es cierto que las eléctricas españolas no gozan precisamente de muchas simpatías, tampoco las mías, por sus repetidas prácticas oligopólicas y su capacidad para distorsionar el mercado (dictando al legislador, según dicen las malas lenguas, la regulación que luego se acaba imponiendo y que destruye la competencia de los pequeños productores), en el caso concreto que nos ocupa concurren otras circunstancias que convendría tener muy en cuenta, si se quiere comprender no sólo lo que ha pasado estos fríos días del comienzo de enero, sino lo que probablemente va a pasar con una frecuencia cada vez mayor a partir de ahora. Para ello es preciso ir más allá del chascarrillo fácil y comprender que una parte importante de lo que pasa tiene que ver con el proceso de declive productivo de los recursos naturales no renovables que ya ha comenzado y que se irá manifestando con más fuerza a medida que pasen los años. Un punto de vista éste - el del declive energético de nuestra sociedad - raramente abordado en los medios, pero fundamental si queremos entender y saber reaccionar. Con este post inauguro una nueva serie, "Descendiendo desde el cenit", en la cual analizaré fenómenos que se desarrollarán durante estos primeros años después del cenit del petróleo, y trataré de mostrar hasta qué punto son una consecuencia lógica e inevitable del descenso energético y particularmente de la caída de producción del petróleo, carbón, gas natural y uranio.

El actual episodio de alza de los precios ha sido motivado tanto por un incremento de la demanda como por una caída de la oferta.

+ Por el lado de la demanda, la cosa parece clara: la ola de frío ha traído temperaturas muy bajas y eso ha motivado que el consumo eléctrico se haya disparado. El silogismo, que pudiera parecer evidente, no lo es tanto, pues en España muchos de los sistemas de calefacción domésticos no son eléctricos; y sin embargo ciertamente ha habido un sensible incremento de la demanda, del que luego hablaré.

+ Por el lado de la oferta, factores coyunturales y estructurales han provocado un descenso de la capacidad de producción eléctrica española, sobre todo por parte de las tecnologías de menor coste. Asumo que ya saben que en España el precio de la electricidad se fija de manera marginalista, lo que quiere decir que en cada momento lo que se tiene que pagar por toda la energía eléctrica generada es el coste de la más cara de las producidas - Dicho de otro modo: el precio de todos los kw·h es el coste del más caro de todos los producidos y consumidos. Entre los factores coyunturales que han retirado de la producción los kw·h más baratos están la falta de viento y de sol que han acompañado y justamente caracterizado la ola de frío. Se ha citado también la falta de agua embalsada (39% de capacidad frente al 55% de hace un año) como factor coyuntural, aunque es difícil saber si la relativamente baja capacidad hidráulica va a ser, en los años por venir y el cambio climático mediante, algo coyuntural o estructural. 


Mucha menos atención se ha prestado a los factores estructurales que están afectando a la oferta, y de rebote a la demanda, y es acerca de eso sobre lo que centraré la discusión del resto del post.

Los dos factores más determinantes que están afectando de manera estructural a la oferta de energía eléctrica en España son la llegada del cenit del gas natural en Argelia, juntamente con su cenit del petróleo, y la llegada del mundo al cenit del uranio.

+ Situación del gas natural en Argelia: Argelia es el principal suministrador de gas natural a España: más del 50% (el porcentaje varía según el año) del gas consumido en España proviene del país norteafricano. Como ya hemos analizado en repetidas ocasiones en este blog, la producción de gas natural en Argelia lleva prácticamente estancada, con ligeras subidas y bajadas, desde hace casi 10 años, mientras que su consumo interno ha seguido una curva creciente y por tanto ha hecho decrecer las exportaciones rápidamente.


Pero si la situación de la producción argelina de gas natural es mala, la del petróleo es mucho peor: hace más de 10 años que Argelia superó su cenit de producción de petróleo y la producción del oro negro argelino (muy apreciado por consistir fundamentalmente de petróleos ligeros) está en declive; y al igual que en el caso del gas natural, el consumo interno sube de manera constante y las exportaciones decrecen de manera rápida por culpa del efecto del  territorio exportador.


El declive productivo del petróleo (materia prima más cotizada que el gas), juntamente con el escenario de bajos precios para el oro negro en los dos últimos años, han deteriorado enormemente las cuentas del estado argelino e incrementado la tensión interna del país. No sólo eso, sino que como el precio del gas natural está indexado al del petróleo también el valor de las exportaciones de gas ha caído estrepitosamente, una parte por la caída del precio y la otra por la caída de las exportaciones fruto del estancamiento productivo y el incremento del consumo doméstico.

En este delicado contexto, Argelia ha experimentado recientemente dificultades para mantener sus operaciones de exportación con buques metaneros, y en ese contexto se cita que ha habido problemas en las terminales de carga de Béthioua y Skikda. Sin embargo, no se debe perder de vista que la mayor parte del flujo hacia España circula por el gasoducto MedGaz (el 80% del gas que viene de Argelia y el 50% de todo el gas que consume España). Todos estos problemas parecen reflejar más bien la incapacidad de Argelia de mantener las exportaciones al ritmo acostumbrado, cosa que desde una perspectiva económica clásica resulta incomprensible  pero que es completamente lógica desde la perspectiva de las ciencias naturales.

Por culpa de esta escasez de gas natural, su precio en España ha aumentado en un 66% durante el mes de diciembre. Se ha de tener en cuenta que este problema es estructural, y aunque el precio bajará en las próximas semanas cuando vuelvan las temperaturas más moderadas, la dificultad para mantener el suministro en los niveles habituales persistirá, así que la tendencia de base para el precio del gas natural argelino es la de subir, con los altibajos propios de los momentos de mayor o menor demanda.

A diferencia de la electricidad, el gas natural sí que es la fuente de energía mayoritariamente usada en España para la calefacción, así que la ola de frío sí que ha repercutido directamente en una mayor demanda de gas, justo en un momento en el que ha habido problemas (relativamente menores, bien es cierto) de suministro. Eso ha llevado a un encarecimiento general del gas natural, y por tanto de la generación eléctrica en las centrales de ciclo combinado que usan gas natural. Sin embargo, la subida del precio del gas no explica por sí sola la subida del precio de la electricidad, puesto que las centrales de ciclo combinado sólo entran en funcionamiento cuando el resto de sistemas de generación eléctrica del sistema ya no pueden cubrir la demanda. Si bien es cierto que la producción de energía de origen eólico, fotovoltaica e hidroeléctrica ha estado bajo mínimos estos días, otro factor venido de fuera explica el por qué del incremento de la demanda y la explosión de precios: Francia.


+ Situación de la producción nuclear en Francia: Como ya hemos comentado en varias ocasiones, la producción de uranio mundial presenta síntomas claros de haber superado ya su cenit y encontrarse en el proceso de declive terminal. No deja de ser curioso encontrarse aún con tantos defensores de la energía nuclear como opción de futuro, a pesar de que no hay signos de que la producción de uranio se esté recuperando (por cierto, no intenten buscar datos sobre la producción mundial de uranio en el Departamento de Energía de los EE.UU.: ya no los hay) y la cosa ya va para varios años - por supuesto, los economistas neoliberales insisten en que se trata de un problema de equilibrio entre oferta y demanda y que simplemente la demanda cayó fuertemente después del desastre de Fukushima; aunque cabría preguntarse por qué entonces se sigue recurriendo al uranio almacenado mayoritariamente en forma de bombas nucleares y la producción de mina sigue decayendo. En todo caso, y yendo ya al caso específico de Francia, ya hace tres años comentamos cómo la intervención militar en Malí respondía al vital interés para el país galo de asegurar sus minas de uranio en Níger, de donde saca la tercera parte del uranio que consume. Dado que además a Francia le ha surgido un competidor sobre el terreno al que no puede echar, China, eso está creando problemas serios de suministro de uranio a nuestros vecinos del norte. Las noticias sobre lo que está pasando exactamente en el sector nuclear francés llegan con cuentagotas, envueltas en mucho secretismo. Hace siete años los sindicatos de trabajadores de centrales nucleares denunciaban que la empresa semipública Areva no retiraba a tiempo los residuos y que retrasaba el suministro de uranio. Poco después supimos que la empresa estaba prácticamente en quiebra y que sería rescatada por el Estado francés. Desde entonces, por uno u otro motivo, de manera permanente más de una cuarta parte de las centrales nucleares galas han estado paradas, siempre alegándose "razones técnicas" (últimamente, según se dice, por la detección de piezas defectuosas, que habría llevado a una detención total de algunos reactores mientras se hacen las oportunas revisiones).

Aunque es difícil confirmar que el problema francés con sus centrales es debido fundamentalmente a los problemas que está encontrando Francia para suministrarse uranio, ésta parece a todas luces la verdadera razón detrás del parón nuclear franés, sobre todo teniendo en cuenta que no es un problema puntual actual sino una cosa que se prolonga desde hace ya unos años y para la cual se van dando explicaciones (o excusas) que van cambiando con el tiempo, como si en vez de ser un problema estructural fuese una sucesión de problemas puntuales. Sea como sea, el caso es que los intercambios eléctricos entre España y Francia han ido aumentando en dirección norte a lo largo de los años, y la demanda en estos últimos días (alrededor de 2 Gw) duplica lo habitual.

Así que en este contexto, ha bastado unos días fríos para que Francia haya tenido que incrementar sus importaciones eléctricas del extranjero, y en particular de España. En Francia, al contrario que en España, la calefacción doméstica es frecuentemente eléctrica, debido al exceso de confianza depositado sobre la energía nuclear en esas latitudes (el 75% de la electricidad producida en Francia es de origen nuclear). Por su parte, España incrementó de manera poco racional su capacidad instalada, superponiendo diversas tecnologías, con lo que la potencia instalada en España, de unos 108 Gw, supera en mucho el máximo de potencia jamas consumida (el récord aún está en julio de 2008, con 45 Gw), y no digamos la potencia media (alrededor de 32 Gw). Aunque la potencia instalada nunca es alcanzable pues nunca todos los sistemas funcionan al 100% (por ejemplo, eólica y fotovoltaica tienen un factor de carga que en España está alrededor del 20%), España tiene bastante más capacidad instalada de la que necesita para su consumo doméstico. Como anticipábamos cuando discutíamos el papel de la línea de Muy Alta Tensión (MAT), el sentido de la interconexión entre España y Francia irá más hacia el último que hacia el primero, como estos días estamos confirmando. El problema es que la situación de déficit eléctrico francés es probablemente estructural, y eso presionará el precio de la electricidad al alza en España de manera bastante persistente, sobre todo en los momentos de mayor demanda.

***********************************

Así pues, como hemos visto, dos fenómenos de cenit productivo o pico (el cenit del gas natural argelino y el cenit del uranio mundial) son probablemente los factores de mayor peso que explican no sólo el actual incremento del precio de la electricidad en España, sino que los precios altos probablemente van a persistir, o incluso recrudecerse, en los próximos años.

El súbito incremento del precio de la energía eléctrica ha causado conmoción en los medios y en la opinión pública española. Las alarmas han saltado y los medios y los agentes sociales, aparentemente en defensa de los intereses de los ciudadanos, han reclamado una rápida y decidida intervención del Gobierno español para frenar la escalada de precios. Tal revuelo se justifica posiblemente más por el interés (quién duda que legítimo) de la industria que por el de los usuarios domésticos: al fin y al cabo, España es un país industrializado con una industria moderna que usa más una forma de energía muy especializada y útil como la electricidad en vez de otras más básicas y primarias como el gas o el petróleo. Alimenta el resentimiento del sector industrial saber que, a pesar de la gran capacidad instalada, España sigue teniendo una electricidad cara, y que los múltiples movimientos del oligopolio eléctrico influyendo a los gestores políticos han perjudicado, o así se ha percibido, la competitividad industrial vía abaratamiento de la electricidad.

Es en este contexto que el ministro español de la cartera de Energía (y de un par de cosas más no necesariamente relacionadas ni armonizables) haya anunciado una auditoría del sistema para detectar dónde se han producido los "fallos del mercado eléctrico", y propone entre otras medida la designación de un "creador del mercado", que en analogía a lo que pasa con el mercado financiero se encargaría de favorecer la eficiencia de los intercambios, llevando a una competencia perfecta y un abaratamiento de los costes. Dejando al margen la pertinencia del nombramiento del  "creador del mercado" (la empresa Gunvor), pensar que los problemas descritos más arriba se solucionan favoreciendo la competencia por medio de una especie de tutor (que a alguien cargará las minutas de su trabajo) es no sólo no comprender la naturaleza del problema, sino que en realidad pretende solucionar un problema que no es el que tenemos y creará otros de nuevos (particularmente, cuando se exijan responsabilidades?

¿Cuál puede ser la respuesta al reto que se plantea? No ya para hacer frente al problema puntual planteado estos días, sino a una situación en la que las circunstancias actuales serán constantes y más graves que las actuales. Es obvio que movilizar al máximo la capacidad de generación eléctrica es la medida más simple y directa, una "respuesta adecuada del mercado" a una situación de demanda creciente en un contexto de oferta limitada. Sin embargo, el problema irá a peor probablemente, y será necesario limitar al máximo la entrada de centrales de gas de ciclo combinado porque el gas será muy caro. En un momento dado, se planteará la necesidad de acotar o limitar la cantidad de energía eléctrica exportada hacia Francia. ¿Comenzarán a reivindicar los ciudadanos y empresas españolas que "la electricidad española es para España"? Tal "nacionalismo energético" no es, en esencia, demasiado diferente del "nacionalismo industrial" que está planteando Donald Trump en los EE.UU. con la revocación de los poco populares tratados de libre comercio y con la promesa de relocalizar la industria americana, cargando fuertes aranceles a los productos extranjeros (y particularmente chinos) si fuera preciso. ¿Va virar España hacia una posición ultranacionalista en temas de electricidad, de manera que garantice su competitividad económica y su bienestar? ¿Se impondrá por la fuerza de la ley cuotas para que las compañías eléctricas españolas no puedan exportar a su gusto hacia otros países que están dispuestos a pagar más? Al fina y al cabo, la imposición de cuotas en muy sencilla, pues basta con controlar Red Eléctrica Española, que es la empresa única que se encarga de la gestión del transporte de electricidad. Las cuotas se podrían establecer de manera explícita, o por medio de onerosos peajes impuestos a cada kilovatio·hora que atraviese la frontera. Pero, ¿y qué va a pasar con el gas natural? Argelia va a seguir teniendo dificultades para mantener sus exportaciones, y estas dificultades serán cada vez mayores. A Argelia le interesa vender su gas a quien mejor pague, y ése es probablemente antes Francia que España, pero el gasoducto mediterráneo pasa por España. ¿Va a entrar España en una serie de conflictos recurrentes por el transporte del gas argelino, al estilo de los de Ucrania con Rusia? ¿Se acabará produciendo una escala militar entre ambos países, a la que se sumaría Francia para defender sus propios intereses?


El mundo tras los cenits funciona de manera muy diferente a cómo funcionaba antes, pero por desgracia esta cuestión no se trata en las discusiones que se ven en los diarios y la televisión. Delante de los problemas que están aflorando, se insiste una y otra vez en parches economicistas y mercantilistas que no van a la raíz; se habla de mercado y de eficiencia sin identificar un problema más básico, bien descrito desde las ciencias naturales pero incomprensible para la escuela dominante de los
economistas: que la disponibilidad de recursos naturales tiene un límite y no es que estemos llegando a él, sino que lo estamos rebasando. La falta de comprensión de este problema puede llevar a precipitarnos en las peores consecuencias. Es por ello indispensable hacer un análisis tranquilo y sosegado, pero sobre todo objetivo.

Salu2,
AMT
[ Antonio Turiel-en Crash Oil webgunetik hartutako informazioa ]

La hora de la responsabilidad

La hora de la responsabilidad


Queridos lectores,

El último informe anual de la Agencia Internacional de la Energía (AIE), el World Energy Outlook (WEO) 2016, incluía una detalladísima discusión sobre las perspectivas del mercado del petróleo, como ya comentamos en el post dedicado a este informe. En el WEO 2016 se explica cómo la caída de inversión actualmente observada en las compañías dedicadas a la explotación de hidrocarburos llevará, si no se revierte pronto, a graves problemas de abastecimiento de hidrocarburos líquidos (también conocidos como "todos los líquidos del petróleo") en los próximos años. Ilustraba el WEO 2016 la magnitud de ese problema con una gráfica que merece la pena rescatar.


En este gráfico se muestra cómo la producción de las fuentes de petróleo más o menos aseguradas podría ser insuficiente para cubrir la demanda de petróleo en un momento tan temprano como 2018. Es significativo que el escenario de referencia que toma la AIE para hacer su predicción sobre la evolución de la producción y demanda de petróleo contempla una recuperación del precio internacional del oro negro ya en 2017, a pesar de que sabemos que la recuperación de precio no será jamás duradera y que, al contrario, el precio irá oscilando cada vez más rápido a medida que nos adentremos en la espiral de destrucción de oferta - destrucción de demanda. A pesar de esa poco verosímil recuperación duradera del precio del petróleo que la AIE estima que debe comenzar en unos meses, la propia Agencia no debe contar con que se consolide la recuperación lo suficiente como para que los yacimientos que aún no se han puesto en explotación empiecen a producir, pues es justamente la producción que debería provenir de esos yacimientos el único tipo de petróleo que no está incluido en la figura 3.16 que reproduzco más arriba. Además, resulta llamativo que la AIE no haya puesto más que el horizonte productivo a diez años vista, cuando sus escenarios cubren 25 años. Tomemos, por tanto, un poco más de perspectiva.

Este año la AIE nos presenta una estadillo muy desglosado, con tipos de yacimiento que antes no distinguía, en su Tabla 3.11


Si uno representa los valores de esa tabla, sobre todo el horizonte de la previsión de la AIE (es decir, hasta 2040) y usando unos colores similares a los suyos, lo que se obtiene es lo siguiente.


Aquí he desglosado los tipos de yacimiento que no están incluidos en la Figura 3.16 en dos categorías: encontrados pero no aprobados para su explotación (franja roja) y por encontrar (franja lila). Incluyo también como categoría aparte las ganancias de proceso (franja amarilla), aunque en la Figura 3.16 está unida a "Otros". Por otro lado, no sólo represento los datos hasta 2040, sino que para mejorar la perspectiva del momento utilizo los datos de 2000, 2005 y 2010 que he recuperado de los anteriores WEOs. En los informes anteriores no había algunas de las categorías actuales de explotación; en particular, el petróleo convencional no venía desglosado en campos post-pico, de legado y en ascenso  (repasen el post sobre el WEO 2016 donde se explican estas categorías), así que he interpolado linealmente los datos para que el aspecto del gráfico sea más razonable (recordando que "legado" y "en ascenso" tienen como fecha convencionalmente fijada de arranque el año 2000, con lo que su valor ese año es cero), aceptando un pequeño grado de error con ello.

Del gráfico de arriba se ve claramente dónde está el problema: dada la actual pésima situación financiera de las compañías (que se remonta en realidad a 2011), no es previsible que se vayan a poner en explotación en ninguna fecha temprana los campos que ya cuentan con permiso de explotación pero que no se explotan, y tampoco parece probable que se pidan permisos para yacimientos ya identificados; peor aún, dados los recortes en exploración y desarrollo es probable que no se vayan a descubrir nuevos yacimientos a un ritmo ni medianamente comparable al de las dos pasadas décadas. Ése es el sentido de la Figura 3.16 con la que abro el post (y esa figura es todavía optimista, como ya explicaré cuando escriba la edición de este año de "El ocaso del petróleo").

Pongamos la cosa en mejor perspectiva: redibujemos la figura 3.16 pero usando los datos de la tabla 3.11 para completarla hasta 2040 y con datos de los anteriores WEOs para los años anteriores a 2015, para ver de dónde venimos y a dónde vamos.


Esta gráfica muestra claramente algunas de las cosas que llevamos tiempo comentando en este blog: que la producción de petróleo crudo convencional llegó a su máximo aproximadamente en 2005, que desde 2010 la producción de petróleo convencional empezó un suave declive y, finalmente, que 2015 es probablemente la fecha del peak oil, el temido momento a partir del cual la producción de todos los tipos de hidrocarburos líquidos (convencionales y no convencionales) llega a su máximo y a partir de ahí su declive es inexorable. La gráfica, empero, nos dice algunas cosas más: nos dice que, si no se recupera la inversión y los campos ahora mismo aparcados o simplemente no buscados no se ponen en línea, la producción de hidrocarburos líquidos caerá un 40% respecto al nivel actual en sólo 25 años (y eso sólo en volumen; esperen a que publique "El Ocaso del Petróleo: Edición de 2016" para ver la energía neta). 

Insisto: esa gráfica solamente representa los datos oficiales de la AIE; no he hecho ningún cálculo con ellos (aparte de la interpolación de los años anteriores a 2015, en todo caso valores históricos); por tanto, es tal cual lo que aparece en el informe. Y ya es bastante preocupante.

Delante de este hecho, me planteo varias preguntas, que quisiera trasladar públicamente a los responsables del Gobierno de mi nación:

- El Gobierno español es, como el resto de los gobiernos de la OCDE, receptor de este informe. Las personas al cargo de recibir el informe y valorarlo, ¿se han dado cuenta de la gravedad que translucen estos datos? 

- ¿Piensan emitir alguna recomendación oficial al Gobierno español para que se prepare para este escenario tan complicado que dibuja la AIE?

- Si la posición de las personas al cargo o incluso del propio Gobierno español es que confían en que las categorías de hidrocarburos líquidos no incluidas en la Figura 3.16 (recordemos: encontrado y no explotado, y por encontrar) compensarán el vacío observado, ¿han tenido en cuenta las previsiones de la AIE, que indican que para compensar la desinversión de estos años tendrían que aprobarse nuevos yacimientos a ritmos históricamente nunca vistos?


- Dada la gravedad de lo que se anticipa, ¿no cree el Gobierno español que debería pedir explicaciones más detalladas a la Agencia Internacional de la Energía?

- Si el Gobierno español decide inhibirse y no actuar delante de un asunto de tanto calado que, por lo que parece, va a manifestarse en los próximos pocos años, ¿no estaría incurriendo en una gravísima irresponsabilidad? ¿Puede el Gobierno español ignorar completamente los avisos, aún velados pero cada vez más claros, de un organismo de referencia como es la Agencia Internacional de la Energía?

Cuando vengan los problemas, no digan que no se les avisó, no digan que la información de la que disponían no era clara. Digan, más bien, que no supieron cómo reaccionar, que tuvieron miedo a las consecuencias, que prefirieron cerrar los ojos, como los niños, a ver si los problemas se desvanecían por sí solos. Pero, por desgracia, no estamos hablando de un problema de niños.

Salu2,
AMT 

[Crash Oil Antonio Turielen webgunetik hartutako informazioa]

Neoliberalismo y límites del crecimiento

[Kapitalismoaren eta hazkunde infinituaren kritika Crash Oil-etik zuzenean hiretzat-guretzat]

Neoliberalismo y límites del crecimiento

Queridos lectores,
Aníbal Hernández, autor del blog Peak Oil Colombia, me ha pasado este interesante análisis sobre una idea sobre la que alguna vez hemos comentado de pasada: si el capital es el actor mejor preparado para la llegada de los límites del crecimiento.
Les dejo con Aníbal

Salu2
AMT


El neoliberalismo es una adaptación a los límites del crecimiento o porqué los 70's lo cambiaron todo 
El marco habitual de análisis de la deriva neoliberal normalmente obvia las relaciones entre el desarrollo del neoliberalismo a partir de los 70's y la crisis ecológica que se visibiliza con mayor crudeza justo en ese mismo momento. Revisamos esta relación para entender las relaciones entre ambos hechos y de esa forma ver con más claridad la situación en la que estamos y posibles alternativas con las que enfrentarnos a esta deriva. Vamos allá a ver que tal se da. 

El origen común  
Entre finales de los 60's y principios de los 70's el mundo cambio radicalmente en muchos sentidos, la economía, la política, la ecología... las relaciones entre todos esos cambios son tremendamente interesantes a la vez que inesperadas. 

1970 fue el año en el que por primera vez la huella ecológica superó la biocapacidad de la tierra, es decir, empezamos a consumir cada año más de lo que la biosfera puede producir y contaminamos más de lo que ésta puede absorber. Nuestra huella ecológica no ha vuelto a superar el nivel al que llegó a mediados de los 70's pero la biocapacidad de la tierra, las hectáreas productivas disponibles per cápita, han caído aún más rápido, de forma que el déficit ecológico es cada vez mayor. Este es, sin duda, un cambio notable y desde el punto de vista que sostengo en este ensayo es el momento clave para entender lo que pasa ahora.
Esto tiene un reflejo muy evidente en la capacidad de extraer recursos de todo tipo.Centrémonos, por ejemplo, en los energéticos. Por ejemplo, muy poco después de entrar en déficit ecológico, en 1971, Estados Unidos llegó a su pico de extracción de petróleo. Algo que, por otra parte, ya había visto venir Hubbert, uno de los geólogos más influyentes del siglo pasado.
  
En el mismo ámbito y también en el mismo tiempo el ritmo de crecimiento exponencial de la producción de crudo en los países de la OPEP paró en seco (línea naranja), luego cayó (crisis petroleras del 73 y del 79) y solo se ha recuperado muy recientemente, aunque con visos de volver a empezar a caer pronto, como mostraba Laherrere hace un par de años.
Por estos dos parones de la producción tanto de la OPEP como de Estados Unidos, en ese momento los dos mayores productores de petróleo del mundo, el patrón de crecimiento de la producción global de hidrocarburos (excluyendo los extra pesados, que tampoco van a significar una gran diferencia) cambió radicalmente (línea marrón más alta). 

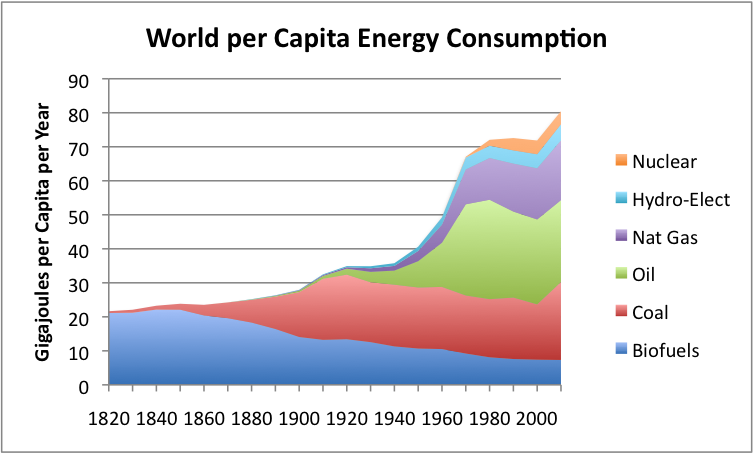
Las otras dos grandes energías fósiles, el carbón y el gas, presentan patrones diferentes pero vinculados. Entre las tres representan más de tres cuartas partes de la energía primaria global y su expansión fue anterior en el caso del carbón y posterior en el caso del gas. Sin embargo debido al aumento de la población el consumo de energía per capita global también dejó de aumentar exponencialmente durante esta década y se estancó a partir de entonces: 
Toda esta abrupta limitación en la disponibilidad de recursos energéticos y ecológicos en general tiene consecuencias muy prácticas. En mayo de 1969, por ejemplo, se estableció el record de velocidad en una nave tripulada, fue el Apolo X volviendo de la luna: 39.897 km/h. Este también fue el año en el que el Concorde voló por primera vez: el avión comercial más rápido de la historia y el único junto con el Tupolev que superó la velocidad del sonido. El concorde se retiró hace ya unos años y todavía no hay un avión comercial más rápido.


Graeber lo relaciona con un cambio de paradigma en la investigación científica y con el lastre de la burocracia, más bien relacionados con decisiones políticas. Murphy, un matemático interesado en los límites del crecimiento, llama a la época que empieza en 1970 la época post-innovación (post-invention world), afirmando que la inmensa mayoría de los grandes inventos se hicieron justo antes de ese momento. La relación entre estas dos cosas parece evidente. 

Los límites del "Progreso" 
Profundicemos un poco. ¿Cómo se relacionan todos estos cambios con los cambios socio-político-económicos? 

Vayamos un poco hacia atrás, aunque sea muy someramente para arañar un poco la superficie. Los estados nación aparecieron en el siglo XVII, pero solo se consolidaron y se definieron en una forma que no ha cambiado demasiado, en el siglo XVIII, con la Revolución Francesa de 1789. Esto coincide con la primera revolución industrial que tuvo lugar entre otras cosas gracias a la explotación y uso industrial del carbón. Los estados democráticos y de derecho y la sociedad del bienestar se desarrolló exactamente en el periodo en el que el consumo per capita de energía se disparó. Es decir justo después de la segunda guerra mundial. Poco antes había empezado la segunda revolución industrial: la del petróleo. La creciente presencia del estado y el mercado global solo fueron posibles gracias a la creación de la tupidísima red de comunicaciones y transporte (y control) que permitió la abundancia de energía barata y de otros recursos. Mantener el control sobre un territorio y una población es algo que requiere mucha energía y muy barata, pero proveer sistemas de seguridad social, educación y empleos bien pagados es solo posible gracias a una economía que crezca (mucho) y esta a su vez requiere de energía excepcionalmente abundante y aún más barata (esto es algo que Gail Tverberg trata extensamente en todos y cada uno de sus posts en Ourfiniteworld.com). 

Como hemos visto todo esto empezó a terminarse hace más de 40 años, es decir, en los años 70. Las crisis del petróleo de los 70's llevaron a recesiones globales muy duras que trajeron cambios igualmente duros. Es el fin del "Progreso", al menos entendido en la forma más habitual: la trayectoria lineal que se supone que siguen las sociedades "occidentales" tal vez desde el "renacimiento". 

Neoliberalismo 
Si vives en España, Portugal, Grecia, Irlanda o en cualquier país latinoamericano o africano lo habrás notado: el neoliberalismo se extiende primero por los lugares más vulnerables. ¿Qué relación tiene con todo esto? 

La siguiente es la tasa de crecimiento del PIB global desde 1961 hasta 2014 (viene de aquí). Hay una meseta de crecimiento por encima del 6% desde 1964 hasta 1973, a partir de ahí hay un descenso claro cuyo techo esta, ahora, por debajo del 4% anual de media y bajando con caídas bastante habituales por debajo del 2%, esto incluso durante el período en el que China ha crecido por encima del 10% de media:image (41) 
El neoliberalismo como teoría aparece a finales de los años 30, pero no tuvo su primer experiencia práctica hasta que los chicago boys de Friedman empezaron a apoyar la dictadura de Pinochet en... 1973, la última vez que el crecimiento del PIB superó el 6%. A partir de ahí el neoliberalismo se fue expandiendo y consolidando por todas partes. Entre 1978 y 1980 la ideología neoliberal se convirtió en la principal justificación para la política económica en todo el mundo. Deng Xiaoping en China empezó, en 1978, a hacer algunos cambios para liberalizar la economía China, Paul Volcker en 1979, como presidente de la reserva federal empezó una política monetaria muy agresiva siguiendo los principios neoliberales, siendo apoyado luego por Reagan que ganó las elecciones en 1980. Por último Margaret Thatcher fue elegida en 1979 con el mandato de frenar a los sindicatos y a la inflación y de revitalizar una debilitada economía. A partir de aquí hubo proyectos neoliberales en casi todo el resto del mundo. La crisis del petróleo de 1979 fue la primera antesala de los experimentos neoliberales de esa época. No había otra alternativa, decían. 

La historia estándar dice que el ascenso del neoliberalismo a finales de los 70s fue una reacción a la estanflación y recesión de los años precedentes, que fue además, la crisis del modelo keynesiano de intervención estatal, un modelo que emergió después de la Gran Depresión del 29 y que está en el origen de los estados del bienestar en Europa Occidental. Es decir, que fue una crisis de deuda y de exceso de oferta, es decir, una clásica crisis capitalista... Nadie negaba que el precio del petróleo fuera una de las causas, pero incluso Reagan en su discurso de posesión dijo que el problema para la economía era el Estado... no la finitud de los recursos. 

"In this present crisis, government is not the solution to our problem; government is theproblem."

Sin embargo esta explicación obvia el hecho de que se estaban superando ciertos límites insostenibles. De hecho esta narrativa, puramente economicista es la que crearon los neoliberales para mantener un sistema de crecimiento, pero sobretodo un sistema de distribución de la riqueza que beneficiaba más a unos que a otros. Y la razón es clara: no hay alternativa si lo que se quiere es seguir acumulando riqueza. Si el pastel deja de crecer, y eso es exactamente lo que empezó a pasar en los 70s, y alguien quiere tener una parte mayor de este, solo puede hacerlo a costa de los demás. Es lo que Harvey llama acumulación por desposesión, solo que Harvey no lo relaciona mucho con temas ecológicos. Es algo que ha pasado de alguna forma siempre, desde los cercamientos de la edad media hasta ahora, solo que sobrepasado el punto en el que la cantidad de recursos disponibles deja de crecer esa desposesión se empieza a hacer cada vez más necesaria y más dramática. Esta llegando a Europa lo que en el tercer mundo llevan sufriendo toda una vida. 

¿Cómo controlar esto? 
Al mismo tiempo (aquí vuelven Murphy y sobretodo Graeber) la investigación científica cambia de sentido: ya no se investiga para conseguir naves más rápidas, distancias mayores o cualquier aparato que sirva para ir más lejos, llegar más alto o ir más deprisa, o por la misma razón, controlar más eficazmente a la naturaleza. Por el contrario el tipo de investigación y de tecnología que se prioriza es aquella relacionada con el control social y de ahí que, según Graeber, estemos hasta arriba de burocracia. Porque ¿qué es la burocracia sino la técnica y las tecnologías del control social? 

Suicidio 
Visto así parece obvio: si eres parte de la élite y estas viendo que los recursos disponibles decrecen y que si quieres seguir acumulando tienes que arrebatárselos a alguien más; tienes que asegurarte de alguna forma de que estas personas estén ocupadas en otras cosas, en sus trabajos de mierda, rellenando formularios, pagando facturas, haciendo filas, etc. y por lo tanto no estén pendientes de averiguar quien se está quedando con su parte. 

Es cierto, el neoliberalismo es un suicidio a largo plazo. Pero en el corto plazo tiene mucho más sentido que la retórica y que el proyecto socialista o social demócrata de repartir equilibradamente el producto del crecimiento. En realidad ese crecimiento es cada vez menor y las posibilidades de que vuelva son más pequeñas cada día. De una forma muy cruda y cínica los neoliberales tienen un proyecto más adaptado al decrecimiento inevitable que los socialdemocratas, los socialistas, los comunistas y muchas otras tendencias más o menos reformistas o revolucionarios. Estos proyectos también son un suicidio, para todos, porque no reconocen ni siquiera el problema de la indisponibilidad de recursos, viven aún en el mundo de la infinitud. 

Los neoliberales, en cambio, son los ideólogos del capitalismo del decrecimiento. Los que leyeron "the limits to growth" (que, por cierto, fue escrito en 1972 por un grupo de burócratas y técnicos, no muy anticapitalistas) y lo entendieron, lo criticaron, lo ridiculizaron y lo invisibilizaron. Creyeron que el problema de los límites del crecimiento era verdad, que era irresoluble y que ellos iban a aprovecharse de las dos cosas (tal vez no fue una decisión meditada ni consciente, sino más bien una adaptación pragmática, pero eso ya es mucho más que lo que han hecho casi todas las demás grandes corrientes de pensamiento), a costa de que los demás. El movimiento por el decrecimiento sostenible y de izquierdas más o menos radical, es solo su contra parte, la de los que creen que tiene solución y que tiene que haberla para todos. Son los que además de leer a Meadows, leyeron a Illich, solo que ni tienen tantas fuerzas ni un plan tan factible como los neoliberales. En realidad ni siquiera entiende a su enemigo al que critica más por una ceguera que no es tal, que por su egoísmo y su pragmatismo homicida. 

Las bicicletas y los coches o como se ve esto en las ciudades 
Sorprendentemente las bicicletas y los coches tal y como los conocemos se popularizaronmás o menos en la misma época, a principios del siglo XX porque ambos dependían de una tecnología que no llegó hasta entonces: el rodamiento. 
"La invención del rodamiento señala una cuarta revolución. Creó la opción entre más libertad en equidad y más velocidad." Ivan Illich, Energy and Equity (1974:61) 
Hemos elegido abrumadoramente la velocidad, pero no solo eso, hemos elegido unas tecnologías y unas instituciones paralizantes para la mayoría solo para darle más movilidad, más capacidad y más poder a la minoría. Lo hemos elegido y parecemos estar a gusto con esto. 

El Neoliberalismo en las ciudades significó un urbanismo cada vez más agresivamente a favor de satisfacer las necesidades del mercado, convirtiendo cada metro cuadrado en un lugar mercantil o mercantilizable, arrebatando a las personas cada vez una fracción mayor de sus capacidades productivas para entregárselas después en forma de productos empaquetados a cambio de un módico precio para beneficio de productores cada vez mas grandes. Por eso, también la preferencia por los coches: la movilidad rítmica, fluida, cada vez más rápida y más predecible es imprescindible para acelerar también el ritmo de los intercambios, para llevar a los trabajadores a las oficinas de telemarketing o para que puedan ir con facilidad de su casa al supermercado, a su trabajo precario y luego al cine low cost los miércoles después de trabajar. Y por eso mismo también el uso de la bicicleta se puede convertir en una herramienta del sistema (aunque este es otro debate del que ya he escrito suficiente: 1, 2, 3 y 4). 

La clave sin embargo esta en la capacidad productiva: para seguir desposeyendo unos pocos a otros muchos, estos muchos tienen que tener cada vez más limitadas sus posibilidades de satisfacer sus necesidades por sí mismos. Y llegados a cierto punto estas personas ya no son útiles ni como consumidores, porque el dinero progresivamente pierde valor frente a activos fijos, que son lo único que tendrá valor real en un futuro capitalista sin crecimiento. Es la cruel vuelta del valor de uso (una vez más hay que releer este post de AMT). Por eso cualquier proyectos transformador factible tiene que tener en cuenta dos cosas: que no habrá más crecimiento que repartir, sino todo lo contrario y que las grandes estructuras redistributivas del siglo pasado no serán viables en este entorno. A partir de aquí todo son incógnitas.